Cet article contient des liens affiliés : nous touchons une commission sans surcoût pour vous.
Le Maine Coon a beau avoir la réputation d’un chat robuste, il porte aussi des prédispositions génétiques bien documentées : cardiomyopathie hypertrophique, déficit en pyruvate kinase, atrophie musculaire spinale, dysplasie de la hanche. Ajoutez à cela un gabarit qui peut dépasser 8 kg, et vous obtenez un profil où les frais vétérinaires grimpent plus vite que chez un chat standard.
Ce guide fait le tour de ce qu’il faut vraiment vérifier avant de souscrire une assurance pour votre Maine Coon : prix réels, garanties à comparer, délais de carence, et ce que les contrats excluent (ou pas) sur les maladies déjà connues de la race. Nous partageons aussi notre propre expérience avec Blaze.
Vous voulez une estimation rapide avant de continuer votre lecture ?
Obtenir un devis gratuit en 2 minutesRappel : Maison Colosse n’est pas un conseiller en assurance. Cet article vous donne les critères de comparaison, pas une recommandation de contrat précis.
Pourquoi l’assurance santé se pose différemment pour un Maine Coon
Quatre affections reviennent régulièrement chez le Maine Coon : la cardiomyopathie hypertrophique (CMH), le déficit en pyruvate kinase (PKdef), l’atrophie musculaire spinale (SMA) et la dysplasie de la hanche. La SMA mérite une attention particulière : contrairement aux trois autres, elle est propre à la race et ne touche quasiment aucune autre lignée féline. Nous détaillons ces quatre maladies, leurs symptômes et leurs modes de dépistage dans notre fiche complète de la race.
Le coût de leur suivi n’a rien d’anecdotique. Une échocardiographie de dépistage pour la CMH coûte généralement autour de 150 €, à renouveler tous les 1 à 2 ans chez un chat prédisposé. En cas de complication cardiaque plus avancée ou de chirurgie articulaire liée à une dysplasie, la facture peut dépasser 2 000 à 2 600 €.
Le PKdef, moins alarmant sur le plan vital, entraîne tout de même un suivi (bilans sanguins réguliers) dès qu’une anémie est suspectée.
La SMA, elle, n’a à ce jour aucun traitement curatif : le poste de dépense n’est donc pas la chirurgie ou les médicaments, mais l’adaptation de l’environnement du chat (litière à rebords bas, mobilier accessible sans saut) et le suivi vétérinaire de confort. C’est justement une maladie que certains contrats peuvent choisir d’exclure au motif qu' »aucun traitement n’existe », un point à vérifier explicitement plutôt qu’à supposer couvert.
Ce n’est pas une raison de dramatiser : l’immense majorité des Maine Coon vivent sans jamais développer ces maladies. C’est en revanche une bonne raison de comparer les contrats avec ces trois affections précises en tête, plutôt qu’avec une liste générique de garanties.
Quel est le prix d’une assurance pour un Maine Coon ?
Toutes races confondues, le tarif moyen d’une assurance chat en France se situe autour de 20 à 25 € par mois en 2026, avec des formules d’entrée de gamme dès 7 à 10 € et des contrats premium pouvant dépasser 50 €. Pour un Maine Coon spécifiquement, plusieurs comparateurs consultés début septembre 2026 situent la fourchette entre 8 € et 52 € par mois selon l’assureur, la formule et le niveau de couverture choisi.
Dans notre cas, pour un chaton Maine Coon de 4 mois sans pathologie connue, les devis que nous avons comparés se situent autour de 20 à 25 € par mois pour une couverture remboursant 90 % des frais couverts, avec un plafond annuel d’au moins 1 500 € et peu ou pas de franchise. Sur les offres consultées, le tarif grimpe rapidement lorsque l’on passe à 100 % de remboursement. Ces montants correspondent à notre expérience ! Ils restent indicatifs et dépendent des garanties et exclusions de chaque contrat.
Les facteurs qui font varier la mensualité
- L’âge du chat à la souscription : plus vous assurez tôt, moins vous payez. L’écart peut aller du simple au double, voire plus, entre un chaton et un chat de 10 ans.
- La franchise : la part qui reste à votre charge sur chaque remboursement. Une franchise élevée fait baisser la mensualité, mais augmente ce que vous payez à chaque passage chez le vétérinaire.
- Le plafond annuel de remboursement : souvent entre 1 000 € et 4 000 € selon les formules.
- Le taux de remboursement : de 50 % (formules d’essai ou entrée de gamme) à 100 % (formules premium).
- Les exclusions liées à la race : certains assureurs ajustent leur tarif ou leurs conditions en fonction des maladies héréditaires connues d’une race donnée.
Un grand chat coûte-t-il plus cher à assurer ?
C’est un argument qu’on retrouve chez plusieurs assureurs spécialisés : les traitements dosés au poids (anesthésie, certains médicaments) coûtent mécaniquement plus cher chez un chat de 8-10 kg que chez un chat de 4 kg, puisque les quantités de produit sont plus importantes. C’est une logique médicale cohérente.
En revanche, nous n’avons pas trouvé de donnée chiffrée indépendante (hors sites commerciaux d’assurance) qui permette d’affirmer un pourcentage précis de surcoût lié au seul gabarit. Restez prudent face à un chiffre du type « 30 % plus cher » avancé sans source claire : ce qui compte concrètement, c’est de comparer le prix affiché pour un Maine Coon nommément, pas une estimation générique appliquée à toutes les races.
Maladies héréditaires et race à risque : ce que les contrats excluent (ou pas)
Délai de carence : le point le plus important pour un chaton
Le délai de carence est la période qui suit la signature du contrat pendant laquelle les garanties ne sont pas encore actives. Aucun soin engagé durant cette période n’est remboursé, même si le contrat est déjà signé et la première cotisation payée.
Les durées varient sensiblement d’un assureur à l’autre : généralement de quelques jours à deux semaines pour un accident, et de 15 à 45 jours pour une maladie. Certains contrats appliquent un délai encore plus long (jusqu’à plusieurs mois) sur des postes spécifiques comme les soins dentaires. Vérifiez ce délai poste par poste sur le contrat que vous regardez, ne vous fiez pas à une moyenne de marché.
C’est aussi pour cette raison qu’il est déconseillé de souscrire dans l’urgence, le lendemain d’un symptôme inquiétant : le sinistre en cours ne sera pas couvert, et le fait d’avoir consulté un vétérinaire juste avant la souscription peut compliquer la déclaration.
CMH, PKdef, SMA, dysplasie : sont-elles couvertes si dépistées avant souscription ?
C’est le point le plus mal compris par les propriétaires de chats de race. La règle est la même pour toutes les assurances santé animale : une maladie déjà diagnostiquée avant la souscription du contrat devient un antécédent médical, et les soins qui s’y rapportent sont exclus de la couverture. Ce n’est pas spécifique au Maine Coon, c’est le fonctionnement de toute assurance santé, humaine ou animale.
Concrètement :
- Si votre Maine Coon est assuré avant tout dépistage et que la CMH, le PKdef, la SMA ou une dysplasie sont détectés après la fin du délai de carence, le suivi est en principe pris en charge selon les termes du contrat.
- Si le chat a déjà reçu un diagnostic (par exemple un père reproducteur testé porteur du PKdef, comme nous le détaillons dans notre dossier sur le prix d’un Maine Coon) avant la souscription, ce point précis peut être exclu ou faire l’objet d’un questionnaire de santé plus poussé.
Comparez la prise en charge maladie par maladie, pas la promesse marketing globale
C’est le point qui peut vous coûter le plus cher si vous le négligez. Beaucoup de contrats d’assurance affichent une accroche du type « toutes les maladies couvertes », mais renvoient dans leurs conditions générales une clause d’exclusion plus restrictive pour les maladies héréditaires, congénitales ou propres à une race. Or CMH, PKdef, SMA et dysplasie entrent précisément dans ces catégories chez le Maine Coon.
Avant de signer, ne vous arrêtez pas au tableau de garanties de la page d’accueil. Demandez explicitement à l’assureur, ou cherchez dans les conditions générales du contrat, la réponse à ces quatre questions :
- La CMH est-elle couverte comme n’importe quelle maladie cardiaque, ou existe-t-il une clause spécifique aux « maladies cardiaques congénitales » qui la limite ?
- Le PKdef est-il traité comme une maladie normale, ou comme une « maladie héréditaire » soumise à un plafond de remboursement réduit ?
- La SMA est-elle couverte pour le suivi de confort (consultations, adaptation), ou explicitement exclue au motif qu’aucun traitement curatif n’existe ?
- La dysplasie est-elle couverte dès le premier diagnostic, ou seulement à partir d’un certain stade de gravité ?
Deux contrats affichant le même taux de remboursement et le même prix peuvent répondre très différemment à ces quatre questions. C’est cette comparaison ligne par ligne, et non le prix affiché en premier, qui détermine si vous serez réellement couvert le jour où l’une de ces maladies se déclare.
C’est l’argument le plus concret en faveur d’une souscription précoce, idéalement dès l’arrivée du chaton à la maison et avant le premier bilan de santé complet chez votre vétérinaire.
Les garanties à vérifier avant de signer
Formule accident seul / accident + maladie / toutes garanties
La plupart des assurances pour chat se déclinent en trois niveaux : une formule économique limitée aux accidents, une formule intermédiaire qui ajoute les maladies, et une formule complète qui inclut en plus un forfait prévention (vaccins, antiparasitaires, stérilisation) et parfois un capital décès. Pour un Maine Coon ayant des prédispositions génétiques connues, une formule qui couvre au minimum les maladies (pas seulement les accidents) a plus de sens qu’une formule d’entrée de gamme.
Taux de remboursement et plafond annuel
Ne comparez jamais deux contrats sur le seul pourcentage affiché. Un contrat à 100 % avec un plafond annuel de 800 € peut rembourser moins, au global, qu’un contrat à 80 % avec un plafond de 3 000 € en cas de sinistre sérieux. Faites toujours le calcul sur un scénario concret (une chirurgie à 2 000 €, par exemple) plutôt que sur le pourcentage seul.
Pour donner un ordre de grandeur concret, SantéVet, l’assureur avec lequel nous avons nous-mêmes commencé la couverture de Blaze via une offre d’essai, propose 6 formules pour chat, dont une formule pensée spécifiquement pour les chats d’intérieur. Ses contrats remboursent de 50 % à 100 % des frais (consultations, chirurgie, hospitalisation, imagerie, analyses de laboratoire), sans examen médical préalable à la souscription, et incluent un budget prévention annuel pour les vaccins, antiparasitaires et frais de stérilisation.
C’est un bon exemple pour comparer une formule à une autre : vérifiez systématiquement si ces éléments (détartrage, médecines douces, avance de frais) figurent dans le contrat que vous regardez, plutôt que de vous arrêter au seul pourcentage de remboursement affiché.
Comparez ce que couvre réellement votre futur contrat :
Simuler mon devis SantéVetAssurance santé vs responsabilité civile : ne pas confondre
Deux produits différents sont souvent confondus. L’assurance santé (ou « mutuelle ») rembourse les frais vétérinaires de votre chat en cas de maladie ou d’accident. La responsabilité civile couvre, elle, les dommages que votre chat pourrait causer à un tiers (une griffure, un objet cassé chez quelqu’un).
Aucune race de chat n’est soumise à une obligation légale d’assurance en France, contrairement à certaines catégories de chiens. Dans la plupart des cas, la responsabilité civile liée à votre Maine Coon est déjà couverte par la clause « responsabilité civile vie privée » de votre assurance habitation, sans qu’il soit nécessaire de souscrire un produit spécifique. Vérifiez votre contrat d’habitation avant d’envisager une assurance responsabilité civile animale séparée : elle fait souvent doublon.
Comment souscrire une assurance pour son Maine Coon
À quel âge souscrire idéalement
La plupart des assureurs acceptent les chatons dès l’âge de 2 mois. Souscrire tôt présente un double avantage : une mensualité plus basse, et surtout, la quasi-certitude qu’aucune maladie n’a encore été diagnostiquée, ce qui évite les exclusions pour antécédent médical évoquées plus haut.
Étapes de souscription en ligne
- Obtenir plusieurs devis en renseignant l’âge, la race et l’état de santé connu du chat.
- Comparer les formules sur les critères détaillés plus haut : taux de remboursement, plafond, franchise, délai de carence, exclusions.
- Vérifier que l’assureur ou le courtier est bien immatriculé sur le registre officiel de l’ORIAS (Organisme pour le Registre des Intermédiaires en Assurance), l’organisme sous tutelle du Trésor qui autorise légalement la distribution de produits d’assurance en France. La consultation est gratuite et permet de confirmer en quelques secondes que l’intermédiaire est habilité à vendre le contrat proposé.
- Répondre au questionnaire de santé, généralement allégé pour un jeune chaton sans antécédent.
- Signer le contrat et régler la première cotisation.
- Patienter le délai de carence avant que les garanties ne s’activent pleinement.
Notre expérience avec Blaze
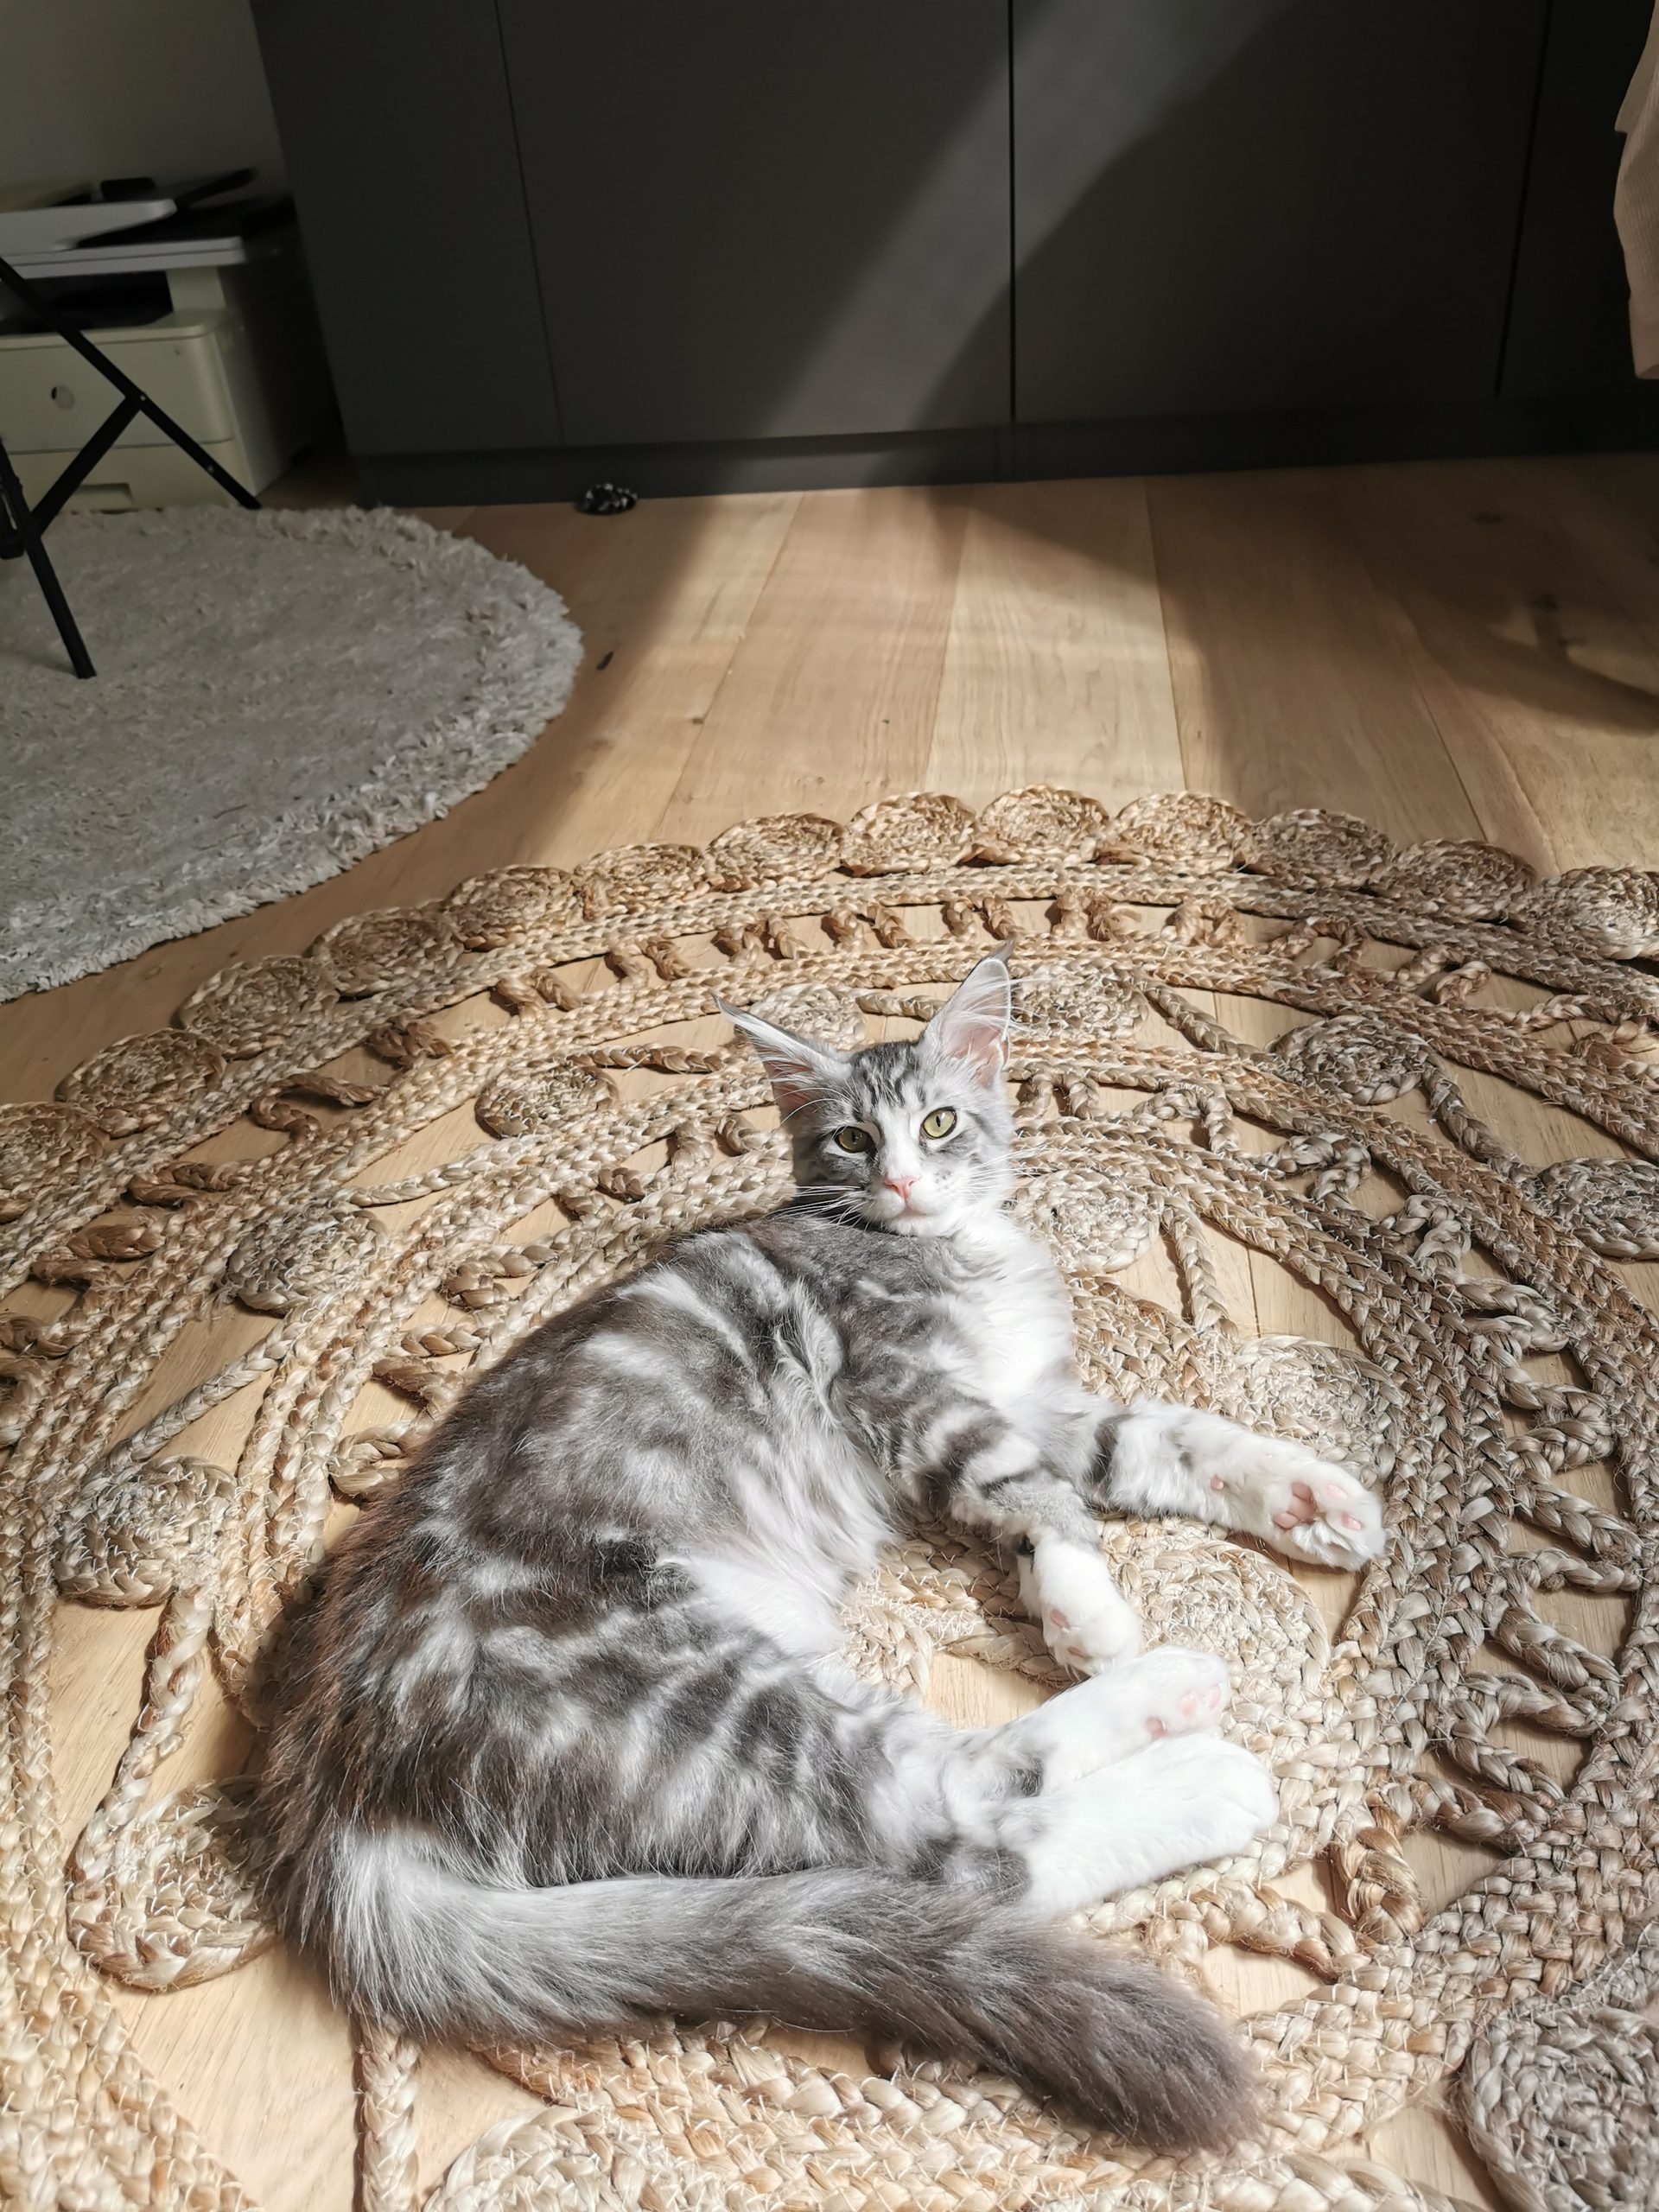
Blaze a bénéficié à son arrivée d’une formule d’essai offerte par son éleveuse : deux mois sans engagement ni tacite reconduction de la formule SantéVet START+, avec un remboursement à 50 % des frais vétérinaires, plafonné à 1 000 € en cas d’accident et à 150 € en cas de maladie (hors chirurgie consécutive à une maladie).
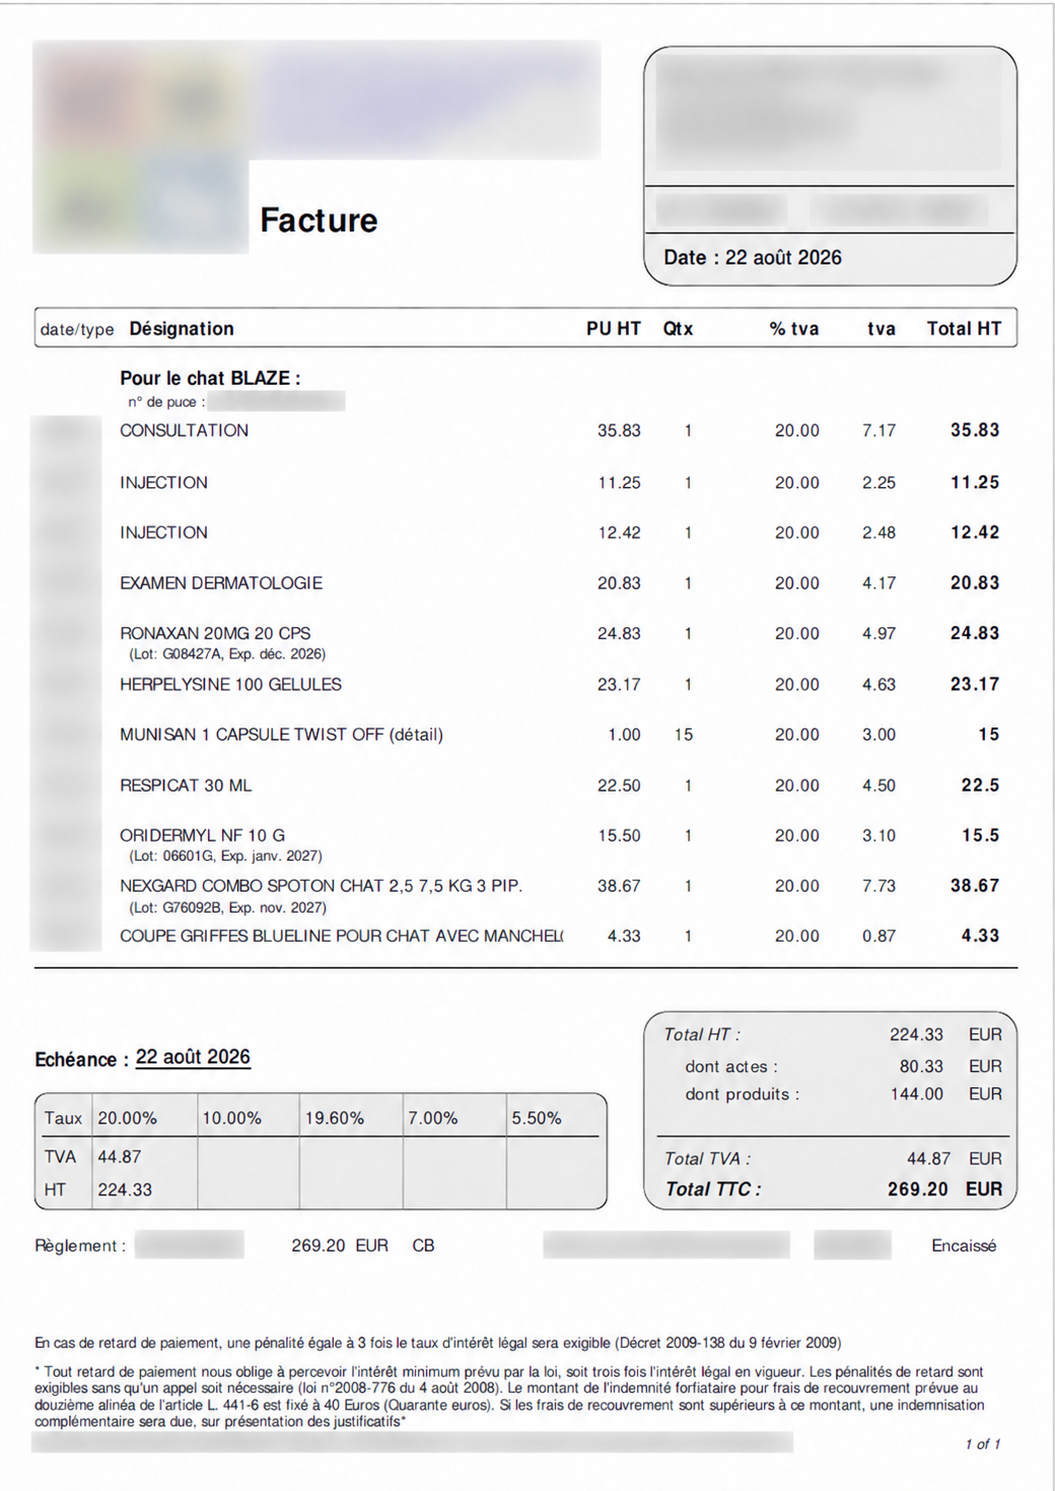
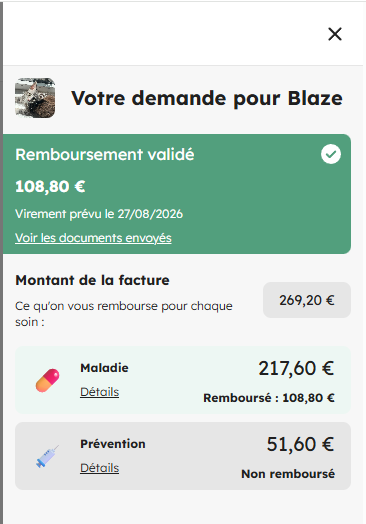
Cette période d’essai nous a concrètement servi. Le 22 août 2026, Blaze a été vu en consultation pour des symptômes respiratoires (coryza), des yeux qui coulaient et une otite bilatérale, accompagnés d’une vermifugation. La facture s’est élevée à 269,20 € TTC, consultation, examen dermatologique, traitement et soins auriculaires inclus. Le remboursement de l’assureur a été effectué directement sur notre compte bancaire quelques jours après pour un montant total de 108,80 €.
C’est une bonne illustration d’une limite à garder en tête : une offre d’essai, même utile, reste plafonnée bien plus bas qu’un contrat définitif. Une facture comme celle-ci dépasse à elle seule le plafond « maladie » de 150 € prévu par cette formule gratuite.
Une fois cette période terminée, nous avons fait le choix de souscrire un contrat d’assurance définitif chez Kozoo : remboursement à 90 %, franchise à 0 €, plafond annuel de 2 000 €, sans option prévention ni capital décès. Ce choix reflète une priorité claire de notre part : maximiser la prise en charge des frais de soins courants et d’éventuelles complications liées aux prédispositions de la race, plutôt que de payer pour des garanties annexes que nous n’utiliserons probablement pas.
Rappel : ce retour d’expérience décrit notre propre choix, pas une recommandation. Comparez toujours plusieurs contrats selon votre budget, l’âge de votre chat et les maladies déjà documentées dans la race avant de vous engager.
Nous avons nous-mêmes testé la formule d’essai SantéVet avant de basculer vers un contrat définitif. Si vous voulez évaluer ce que coûterait une couverture pour votre Maine Coon :
Demander mon devis personnaliséFoire aux questions (FAQ)
Quelle est la meilleure assurance pour un Maine Coon ?
Il n’existe pas de « meilleure » assurance universelle. Le bon choix dépend de l’âge de votre chat, de votre budget mensuel et du niveau de risque que vous voulez couvrir. Comparez toujours plusieurs devis sur les mêmes critères (taux de remboursement, plafond, franchise, délai de carence) plutôt que de vous fier à un classement générique. Nous conseillons personnellement l’assurance SantéVet et Kozoo
Toutes les assurances couvrent-elles les maladies du Maine Coon (CMH, PKdef, SMA, dysplasie) ?
Non, pas automatiquement. Beaucoup de contrats limitent ou excluent les maladies classées comme « héréditaires », « congénitales » ou « propres à une race », ce qui concerne directement ces quatre affections chez le Maine Coon. Ne vous fiez pas au tableau de garanties affiché en page d’accueil : vérifiez les conditions générales du contrat, ou demandez confirmation écrite à l’assureur avant de signer.
Est-ce que l’assurance habitation couvre les frais vétérinaires ?
Non. Votre assurance habitation peut couvrir la responsabilité civile si votre chat cause un dommage à un tiers, mais elle ne rembourse jamais les frais vétérinaires liés à sa propre santé. Pour cela, il faut une assurance santé animale dédiée.
Quelle assurance rembourse un Maine Coon à 100 % ?
Plusieurs assureurs proposent des formules premium avec un taux de remboursement à 100 %, notamment SantéVet ou Kozoo. Ce chiffre seul ne suffit pas à juger un contrat : vérifiez toujours le plafond annuel et la franchise associés, qui déterminent le reste à charge réel en cas de sinistre important.
Faut-il assurer un Maine Coon dès le plus jeune âge ?
Oui, c’est généralement recommandé. Souscrire avant tout diagnostic de maladie évite les exclusions pour antécédent médical, et la mensualité est mécaniquement plus basse pour un chaton que pour un chat âgé.
Où trouver une assurance responsabilité civile pour un Maine Coon ?
Dans la majorité des cas, vous n’avez pas besoin d’en chercher une séparément : la responsabilité civile liée à votre chat est déjà incluse dans la clause « vie privée » de votre assurance habitation. Vérifiez votre contrat avant de souscrire un produit spécifique.
Quel est le tarif moyen d’une assurance chat ?
Toutes races confondues, comptez environ 20 à 25 € par mois en 2026 pour une couverture intermédiaire. Pour un Maine Coon, la fourchette observée chez plusieurs comparateurs va de 8 € à 52 € par mois selon la formule choisie, avec une moyenne raisonnable entre 20 et 25 €. Ces chiffres évoluent régulièrement, vérifiez-les sur un devis à jour avant de vous engager.
Comment déterminer des avis fiables d’une mutuelle pour chat ?
Privilégiez les avis déposés après un remboursement effectif (délai de traitement, montant réellement versé) plutôt que les avis publiés au moment de la souscription. Croisez plusieurs sources indépendantes plutôt qu’une seule page d’avis hébergée par l’assureur lui-même.